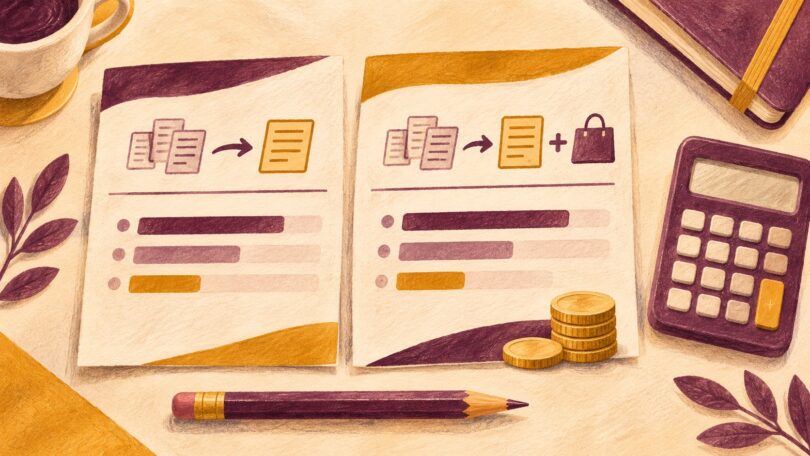
Une voiture à remplacer, des travaux à prévoir ou une dépense déjà chiffrée peuvent amener à demander une somme supplémentaire lors d’un rachat de crédits. Pour savoir ce que cette enveloppe change au budget, demandez deux simulations : une qui solde uniquement vos crédits actuels, et une qui finance aussi votre projet. En les comparant côte à côte, vous verrez la marge dont vous disposerez chaque mois et ce que coûtera le financement du projet.
Partir des mêmes crédits dans les deux simulations
Relevez le capital restant dû de chaque prêt, la mensualité avec assurance et la date de la dernière échéance. Demandez au prêteur un décompte récent si les montants sont anciens. Puis indiquez les crédits que vous souhaitez inclure et ceux que vous comptez garder à part. Si une mensualité reste hors du regroupement, ajoutez-la au budget dans les deux scénarios. Vous pouvez consulter le guide de BoursedesCrédits pour voir comment une somme supplémentaire peut s’intégrer à l’opération.
Pour la deuxième simulation, partez si possible d’un devis ou d’un prix que vous avez vérifié. Si vous prévoyez d’utiliser une partie de votre épargne, indiquez l’apport et demandez de simuler uniquement le montant qu’il reste à financer. Demandez d’abord les deux offres sur une durée identique. Si la mensualité avec trésorerie est trop élevée, une troisième simulation sur une durée plus longue vous aidera à mesurer ce que cet allongement change.
Calculer le coût de l’enveloppe supplémentaire
Imaginez deux simulations sur 60 mois, sans frais payés séparément. La première affiche 420 euros par mois, soit 25 200 euros de versements. La seconde inclut 3 000 euros de trésorerie et affiche 480 euros par mois, soit 28 800 euros de versements. L’écart est de 60 euros par mois et de 3 600 euros au total. Sur ces 3 600 euros, 3 000 correspondent à la somme mise à disposition. Les 600 euros restants représentent, dans cet exemple, le surcoût de la seconde proposition.
Dans une simulation réelle, vérifiez que les deux mensualités sont présentées sur la même base, avec ou sans assurance. Repérez également les frais de dossier, de garantie ou de remboursement anticipé. Si certains frais sont réglés à part, ajoutez-les à votre calcul après avoir vérifié qu’ils ne figurent pas déjà dans le total. Lorsque les durées diffèrent, comparez aussi le nombre de mois pendant lesquels vous continuerez à rembourser.
Vérifier ce qu’il restera pour les dépenses du foyer
Reportez la nouvelle mensualité dans votre budget, avec les crédits conservés, les charges courantes et une marge pour les dépenses irrégulières. Si les 60 euros supplémentaires réduisent trop cette marge, testez un montant de trésorerie plus faible ou regardez si le projet peut être financé en plusieurs étapes. Comparez enfin chaque scénario à la poursuite de vos prêts actuels. Gardez les simulations datées et demandez un détail écrit des frais, du montant effectivement disponible et de la date de versement avant de prendre votre décision.
Si le projet peut attendre, comparez aussi le coût de l’emprunt au montant que vous pourriez mettre de côté chaque mois. Ce troisième scénario aide à décider quand engager la dépense.